互联网保险中保险人信息披露义务的履行困境
2026-07-16 11:30:53 来源:法治日报·法治周末
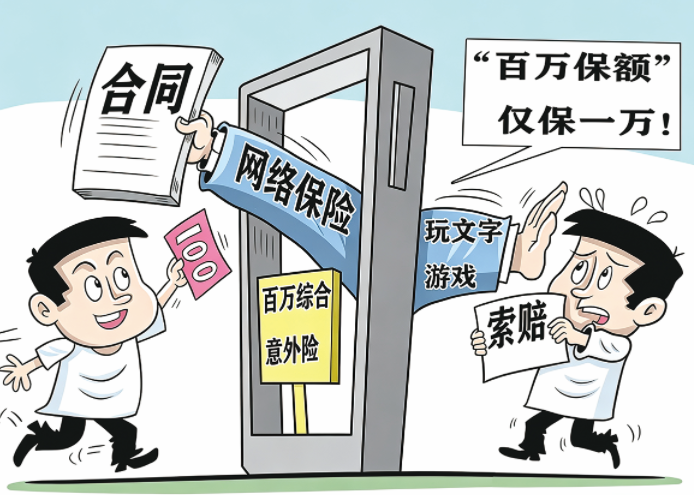
视觉中国供图
实践中,大量互联网保险产品仅通过“已阅读并同意”方式代替传统人工说明,投保人实际并未充分理解免责条款内容,但在形式上却完成了合同确认程序
□樊启荣 张余瑛
凭借降低交易成本等优势,互联网保险成为保险机构依托数字技术开展保险销售、合同缔结以及客户服务的新型保险交易模式。
2024年10月至2025年4月,上海市消保委联合复旦大学,针对市场上共150款主流互联网保险产品展开测评,测评结论指向了互联网保险信息披露不全面这一潜在顽疾。
测评指出,互联网平台虽形式上完成信息披露义务,但用户在投保流程中却很难看到免责条款等关键信息,“可查但不可感”的信息结构极易造成误解。在互联网语境下,传统信息披露义务能否有效保护投保人知情权与选择权?信息披露义务如何在新态势之下被落实,成为法律和监管的新挑战。
投保人与保险人之间信息结构的不平衡,注定了保险交易中的风险信息呈现出明显的信息偏在状态。保险人相较于保险消费者而言,依靠条款拟定能力与风险控制技术,在保险交易中占据着明显的优势地位,传统保险交易模式藉由明确说明义务以及格式条款等相关制度的设计,试图缓和保险人与投保人之间的信息失衡。投保人通过纸质合同和面对面说明来获取对保险合同内容的解读,加之保险合同的销售以及风险评估等环节均依赖人工完成,进而在此基础上逐渐形成了“充分说明—自主选择”为核心的信息披露规则体系。
但互联网保险的发展却改变了这一原则存续的制度前提,保险交易随着平台化销售模式的广泛应用逐渐由“人工核保”转向“数据核保”,自动化决策机制下的保险条款、风险评估以及定价依据显示出高度技术化和隐蔽化特征。
因此,传统保险法所预设的“充分说明—自主选择“的模式受到实质性挑战。也正是在此背景下,现行《中华人民共和国保险法》关于保险人信息披露义务的规范体系逐渐暴露出适用困境。
互联网保险中保险人信息披露义务的制度基础
保险合同具有高度的信息不对称性。由于保险人掌握保险产品设计、风险评估以及条款解释等专业信息,而投保人仅了解自身财产风险以及潜在危险因素,所以保险法以“最大诚信原则”为基准,通过一系列制度安排,试图保障合同缔结过程中的程序公平和意思自治。
其中,保险法第十六条规定,在订立保险合同时,保险人就保险标的或被保险人的相关情况提出询问,投保人必须告知,这一条款确立了投保人的如实告知义务。第十七条规定了保险人对格式条款和免责条款的明确说明与提示义务,保险人未履行该义务的,则免责条款无效。
与此同时,保险法通过围绕对缔约阶段信息不对称的矫正,通过相应法律后果设计,形成了以投保人如实告知义务和保险人说明义务为核心的信息规制结构,其制度目的在于保障投保人的知情权和选择权,防止保险人利用自身优势地位和信息控制能力损害消费者利益。
然而,互联网保险的发展改变着传统保险交易的信息运行逻辑。在大数据、算法定价广泛应用的背景之下,保险交易逐渐由传统的人工核保转向数据核保,保险人对于投保人的风险识别能力显著增强,而投保人对保险条款、数据处理方式以及定价逻辑的理解能力相对减弱。互联网保险的信息披露方式逐渐呈现出由“文本披露”转向“数据披露”的特质,保险人信息披露义务面临着数字化转型。
因此,如何在互联网保险语境下重新审视信息披露义务的制度功能,以面对传统信息披露义务在面对非接触式交易、强流量、短决策链条下的失灵与异化问题,成为保险法研究中的重要议题。
保险人信息披露义务面临由形式化到实质化的重构
互联网保险并未改变保险法中信息披露制度的价值目标,但却改变了其运行基础。原有的规范体系在无接触、强营销以及平台化线上交易中出现了形式合规而实质失衡的情形,消弭了传统保险法所建构起的由充分说明到自主选择的理念,算法定价与数据治理模式的变量嵌入,使得保险人信息披露义务因此面临由形式化到实质化重构的现实需求。
首先,互联网保险的信息披露机制面临“程序性虚化”难题。我国保险法建立的是典型的“问答式告知”模式,即投保人仅需对保险人的询问事项如实回答。但在互联网保险中,一方面保险人往往通过用户行为分析、后台数据抓取等技术手段直接获取投保人风险信息,传统意义上的主动告知逐渐被被动数据采集所取代。另一方面,投保过程中的免责提示等内容被简化为标准化选项或格式化页面,例如,“是否患有重大疾病”“是否住院治疗”等,部分平台为提高成交率甚至可能采用模糊化设计压缩投保人的阅读和理解过程。在该种情形下,保险人的信息披露义务逐渐异化为一种技术化的形式履行,保险交易中的信息风险负担逐渐呈现向投保人集中的趋势。
其次,互联网保险的电子化缔约模式进一步弱化了保险人的实质说明义务。在互联网保险中,保险合同往往通过页面勾选、弹窗确认以及电子协议方式完成,不同于传统保险交易中依赖书面提示、人工讲解以及面对面确认的说明方式,互联网保险的说明行为在电子化交易场景下逐渐被弱化。在此过程中,保险人对免责条款、责任范围等重要内容的提示,只停留在程序确认与页面展示层面。实践中,大量互联网保险产品仅通过“已阅读并同意”方式代替传统人工说明,投保人实际并未充分理解免责条款内容,但在形式上却完成了合同确认程序。因此,互联网保险中的信息披露演化为“形式同意”与“实质知情”相分离的现象,保险法强调的从明确说明到真实理解的循环链条受到明显削弱,保险人的说明义务在电子化交易场景中流于形式化履行。
最后,互联网保险的信息披露义务面临主体责任边界模糊与监管适配不足的双重困境。平台化销售模式下,保险交易链条不断拓展,第三方平台以及技术服务提供者对保险销售过程的参与,使得以保险人为中心的信息披露责任结构趋于分散化,消费者在交易过程中难以识别信息来源以及真实责任主体,责任链条的复杂化,也使消费者维权成本明显提高。
与此同时,现行监管体系在应对互联网保险新型交易结构时主要依赖静态合规审查机制,对于信息披露是否达到实质理解效果缺乏有效的评价标准。司法实践中,对于互联网保险平台是否已经履行说明义务、用户勾选行为是否构成真实知情同意,也尚未形成统一裁判标准。而这些,都是未来亟待解决的问题。
(作者分别系中南财经政法大学法学院教授、博士生导师,中南财经政法大学法学院博士研究生)
责编:肖莎